Swvl

نُشر في ٢٠٢٦-٠٩-٢٧ · قراءة في ٢٤ دقيقة

Swvl

شركة التنقّل التي تأسّست في القاهرة، وبدأت تطبيقًا لمشاركة الباصات، ووافقت على الإدراج في Nasdaq بتقييم ضمني ١٫٥ مليار دولار، ثم كادت تغلق أبوابها بعد أشهر من الإدراج، ثم أعادت بناء نفسها مشغّلَ نقل لصالح الشركات في مصر والخليج. والآن تتجه إلى الولايات المتحدة.

قراءة من الخارج
فرضية ·
ليست حُكمًا

مبنيّة على مصادر عامة – مقابلات مع المؤسّس، وملفات الشركة ومنشوراتها، وأبحاث من أطراف ثالثة. لا وصول من الداخل. كل موقف هنا فرضية قابلة للنقاش.

"بُنيت Swvl لملء الباصات برُكّاب لا يقدرون على Uber. وعادت شركةً تملأ الباصات لشركات تقدر. وهل ينتقل هذا النموذج إلى أسواق أخرى؟ ذلك هو السؤال الذي يجيب عنه العامان القادمان."

ابدأ بما لا تفعله إلا شركات قليلة جدًا. في نوفمبر ٢٠٢٢ أعلنت Swvl أنها ستسرّح أكثر من نصف ما تبقّى من موظفيها وتخرج من كل الأسواق التي دخلتها تقريبًا. وبعد أسابيع فتحت مراجعة استراتيجية ذكر إفصاحها الحماية من الإفلاس. ويقول مؤسّسها اليوم إن القرار العقلاني كان إغلاقها. لكنه لم يفعل. وبعد أربع سنوات تنمو الشركة من جديد – إيراد أعلى ٦٨٪ في آخر ربع – وما زالت مدرجة، وحصلت على تمويل جديد، وتفوز بعقود متعدّدة السنوات مع بنوك ومستشفيات سعودية وعملاء جُدد في الإمارات والكويت. هذا المقال عمّا أُعيد بناؤه، وعمّا إذا كان قادرًا على أن يصير أكبر ممّا ضاع.

ثلاث ركائز تمرّ عبر هذا المقال. كل واحدة استنتاج لا حقيقة – أعرض الأدلة، ولك أن تختلف.

٢٤٫٢ مليون $إيراد ٢٠٢٥، بنموّ ٤١٪
٨٤٪منه من الشركات
+٦٨٪نموّ الربع الأخير

الركيزة ٠١

العودة حقيقية، وحدثت بترتيب محدّد.

أولًا البقاء: قبِل الدائنون خصمًا ٨٥٪ على مستحقاتهم، وبيعت الشركات المستحوذ عليها أو فُكّت صفقاتها، وهبط عدد الموظفين من ٦٠٦ إلى ٢٠٣. ثم إعادة البناء حول الشركات بدل الرُّكّاب الأفراد. ثم النمو: إيراد أعلى ٤١٪ في ٢٠٢٥ و٦٨٪ في الربع الأول من ٢٠٢٦.

الركيزة ٠٢

النشاط الذي عاد ليس هو الذي يتذكّره الناس.

٨٤٪ من إيراد ٢٠٢٥ جاء من شركات تدفع لنقل موظفيها. أمّا التطبيق الاستهلاكي الذي يعرفه أغلب المصريين فقد تراجع: مراجعاته المصرية اليوم سلبية في غالبيتها الساحقة، والخدمة التي تصفها ليست الخدمة التي تجلب المال. قدّمت Swvl الشركات على العلامة الاستهلاكية في سوقها الأم.

الركيزة ٠٣

الخليج يثبت أن النموذج يعمل. وأمريكا تختبر إن كان ينتقل.

نما إيراد الخليج ١١١٪ في الربع الأول من ٢٠٢٦، مسعَّرًا بعملات خليجية مربوطة بالدولار. وأمريكا هي الجائزة التي يعود إليها المؤسّس دائمًا – وهي السوق التي يملك فيها أبرز المنافسين أضعاف رأس مال Swvl أو جمعوا أضعافه.

ماذا تفعل Swvl فعليًا

إن لم تستخدمها من قبل، إليك الآلية – لأن كل ما يلي يعتمد عليها.

القاهرة الكبرى موطن لأكثر من ٢٠ مليون نسمة، ورحلة العمل اليومية لأغلبهم تعني أتوبيسًا عامًا مزدحمًا أو ميكروباصًا غير رسمي بلا مواعيد. كان Uber موجودًا، لكن رحلة يومية عبر المدينة كانت بعيدة المنال. في أوائل ٢٠١٧ ترك مصطفى قنديل شركة Careem وأسّس Swvl مع أحمد صبّاح ومحمود نوح، بمدّخرات ٤٠٠٬٠٠٠ جنيه – نحو ٢٥٬٠٠٠ دولار – وثلاثة باصات مستأجرة. ودفع أول راكب ٢٥ جنيهًا. وكان توصيف قنديل للعميل صريحًا: "الـ ٩٩٪ الذين لا يقدرون على دفع ثمن Uber كل يوم."

الحيلة أن Swvl لم تكن تملك شيئًا. كانت تدفع لأصحاب الباصات أجرًا يوميًا ثابتًا – يقول قنديل نحو ٥٩٠ جنيهًا في اليوم مقابل أربع رحلات – وتخطّط المسارات ببرمجياتها، وتبيع المقاعد بـ ٢٥ جنيهًا عبر تطبيق بنقطة التقاط وموعد ثابتين. وكل راكب إضافي على باص مدفوع ثمنه أصلًا كان هامشًا صافيًا. هذا هو النموذج كله: برمجيات تملأ مقاعد في مركبات يملكها غيرها.

Swvl للرُّكّاب٢٠١٧، المنتج الأصلي
تحجز مقعدًا على مسار ثابت وتدفع لكل رحلة، وتتحمّل Swvl مخاطرة المقاعد الفارغة. واليوم هذا في معظمه سفر بين المدن داخل مصر، إضافة إلى رحلات داخل المدينة عادت إلى أحياء مختارة في القاهرة في أبريل ٢٠٢٦.
١٦٪ من الإيراد
Swvl تشغّلها نيابة عنكالنقل كخدمة
تدفع شركة أو بنك أو مستشفى لـ Swvl عن كل مسار لنقل موظفيها. وتوفّر Swvl المركبات والسائقين، وتخطّط الشبكة وتشغّلها يومًا بيوم. وصاحب العمل هو من يتحمّل مخاطرة المقاعد الفارغة، لا Swvl.
قلب الـ ٨٤٪
برمجيات Swvl فقطالبرمجيات كخدمة (SaaS)
شركة تملك باصاتها ترخّص تطبيق الراكب وتطبيق السائق والـ dashboard، ولا تلمس Swvl أي مركبة – كما في عقدها الممتدّ ثلاث سنوات مع almajal G4S في السعودية.
جزء من الـ ٨٤٪
خطوط جديدة٢٠٢٥–٢٠٢٦
خدمة سائق خاص في الإمارات. ونقل مدرسي في أمريكا لطلاب لا يصل إليهم الباص الأصفر. ورحلات مؤجّرة للفعاليات في Austin. وإقراض مشغّلي النقل، أُعلن مع جولة التمويل في أغسطس–سبتمبر.
مبكّر أو مخطّط له

الانتقال من الصف الأول إلى الثاني والثالث هو قصة الشركة. الراكب الفرد يركب حين يشاء؛ وصاحب العمل يوقّع لثلاث إلى خمس سنوات. الأول بنى علامة مشهورة. والثاني بنى إيرادًا يمكنك التخطيط عليه.

التعافي حقيقي. لكن الربح ليس تشغيليًا بعد.

تقول بيانات Swvl نفسها إنها عادت إلى الربحية في ٢٠٢٥. ونصفا هذه الجملة يستحقان نظرة أقرب – النمو أفضل ممّا يفترض أغلب الناس، والربح أضعف ممّا يوحي به العنوان.

✓ ما أُعيد بناؤه فعلًا

نشاط عقود ينمو

  • نما الإيراد ٤١٪ إلى ٢٤٫٢ مليون دولار في ٢٠٢٥، ثم ٦٨٪ إلى ٨٫٢ ملايين دولار في الربع الأول من ٢٠٢٦ – وهو أول نمو منذ ٢٠٢٢.
  • ٨٨٪ من إيراد الربع الأول ٢٠٢٦ كان متكرّرًا، من عقود متعدّدة السنوات لا من رحلات مفردة.
  • بلغ صافي الاحتفاظ بالإيراد (net dollar retention) ١٢٨٪ في ٢٠٢٥ و١١٤٪ في الربع الأول ٢٠٢٦ – أي أن العملاء الحاليين أنفقوا أكثر ممّا أنفقوه قبل عام. ورقم الخليج كان ١٠٥٪، نزولًا من ١٣٥٪، أي أن نمو الخليج الأخير يأتي في معظمه من عملاء جُدد.
  • نما الخليج ١١١٪ في الربع الأول ٢٠٢٦، وتفيد Swvl بأن ٤٤٪ من إيرادها مربوط بالدولار – ردّ مباشر على انهيارات العملة التي كسرت الشركة في ٢٠٢٢.
  • قائمة العملاء جادّة: Bank Albilad، وBank AlJazira، وSaudi Awwal Bank، وalmajal G4S، وe& Egypt، وعقد في الإمارات بقيمة تصل إلى ٥٫٥ ملايين دولار على خمس سنوات.

△ من أين جاء ربح ٢٠٢٥

بنود استثنائية، لا الباصات

  • صافي دخل ٢٠٢٥ البالغ ١٫٣١ مليون دولار يقوم فوق خسارة تشغيلية قدرها ٠٫٤٩ مليون دولار – وتلك الخسارة تتضمّن أصلًا ٢٫٩٨ مليون دولار من دخل استثنائي، معظمه ديون قديمة مُحصّلة ومذكّرات اكتتاب (warrants) منتهية. وباستبعاده تصير الخسارة التشغيلية نحو ٣٫٥ ملايين دولار.
  • وجاء صافي الربح من مكسب محاسبي قدره ١٫٧٩ مليون دولار مع هبوط قيمة مذكّرات الاكتتاب القائمة بانخفاض سعر السهم.
  • والتدفّق النقدي من التشغيل كان سالب ٢٫١٤ مليون دولار. وقبل أي حركة في رأس المال العامل ولّد النشاط ١٫٠٥ مليون دولار على إيراد ٢٤٫٢ مليون دولار؛ ثم ابتلعت مستحقات العملاء ٢٫٨٤ مليون دولار، وتعزوها Swvl إلى نمو إيراد الشركات. النمو بشروط العقود يستهلك نقدًا لا ينتجه بعد.
  • و"ربح" ٢٠٢٣ كان بالشكل نفسه: ١٨٫٨ مليون دولار من مكاسب اتفاقات تسوية، معظمها مع دائنين من صفقة الـ SPAC، خفّضت المستحق عليها بنسبة ٨٥٪.
  • ووقّع مكتبان التحذير نفسه الآن. أشار إليه Grant Thornton في حسابات ٢٠٢٣ و٢٠٢٤، وكرّره Bansal & Co – المعيَّن في يناير ٢٠٢٦ – بالكلمات نفسها تقريبًا في حسابات ٢٠٢٥: خسائر متراكمة قدرها ٣٣٨٫٥ مليون دولار وتدفّق نقدي تشغيلي سالب قدره ٢٫١ مليون دولار "يثيران شكًا جوهريًا في قدرة المجموعة على الاستمرار كمنشأة عاملة".
النسخة الصادقة: أعادت Swvl بناء نشاط حقيقي – صغير، سريع النمو، بعملاء يجدّدون وينفقون أكثر. لكنها لم تُثبت بعد أن هذا النشاط يستطيع تمويل نفسه من التشغيل. في الربع الأول من ٢٠٢٦ ضاقت الخسارة التشغيلية إلى ١٧٤٬٠٠٠ دولار على إيراد ٨٫٢ ملايين دولار، بعد ٥٨٩٬٠٠٠ دولار قبل عام. ويسمّيها قنديل "اقترابًا من التعادل التشغيلي"، وهو وصف منصف بالأرقام. ومع هبوط المصروفات التشغيلية إلى ٢٣٪ من الإيراد، صار التعادل في معظمه مسألة هامش إجمالي: هل يستطيع مزيد من إيراد البرمجيات أو تسعير خليجي أفضل رفع هامش كان ١٩٫٤٪ في آخر ربع مُعلن.

التقرير السنوي لعام ٢٠٢٥. «تشغيل النشاط» هو الإيراد ناقص كلفة الباصات والسائقين والمصروفات العامة، قبل التمويل والضرائب.

كلمة عن سبب كتابتي عن هذه الشركة أصلًا. قلّة من المؤسّسين في أي مكان ينقلون نشاطًا من ثلاثة باصات مستأجرة إلى إدراج في Nasdaq خلال خمس سنوات، وأقلّ منهم من يبقى حين يكاد يختفي – يحكي قنديل عن ثروته وهي تصل إلى الصفر، وعودته للسكن مع والدته، ومحامين يهدّدونه يوميًا، ومكتب لم يبقَ فيه أحد تقريبًا. والمشكلة التي خرجت Swvl لحلّها، كيف يصل من لا يقدر على شراء سيارة إلى عمله، لم تختفِ في القاهرة ولا في أي سوق أخرى عملت فيها.

أمّا تحفّظي فأضيق من ذلك. تُروى إعادة البناء في المقابلات كملحمة صبر، ونادرًا ما تُروى كنشاط تجاري، والجزء الذي يُقنعني – كيف سُوّيت ديون الدائنين، وما الذي بيع، وما هو نموذج التشغيل الآن – لا يوجد إلا في الملفات المقدَّمة للجهات الرقابية. وبالأرقام هذه شركة بـ ٢٤ مليون دولار و٣٢٤ موظفًا، والطموح يُقاس على هذه القاعدة، لا على خريطة العشرين دولة في ٢٠٢٢.

أربع سنوات في ثلاث مراحل

الصعود معروف. أمّا ما حدث بعده فلا. يرويه المؤسّس في مقابلاته الطويلة كقصة شخصية؛ وحين تقرأ الملفات بالتسلسل تروي هي القصة التشغيلية.

٢٠١٧–٢٠٢١ · الصعود

من ثلاثة باصات إلى إدراج في Nasdaq

جولة Series A بـ ٨ ملايين دولار في ٢٠١٨، ثم جولة ٤٢ مليون دولار في ٢٠١٩، وكانت حينها الأكبر على الإطلاق لشركة ناشئة مصرية. وفي يوليو ٢٠٢١ وافقت Swvl على الاندماج مع Queen's Gambit، وهي شركة استحواذ مدرجة، بتقييم ضمني ١٫٥ مليار دولار، على عرض يتوقّع أكثر من مليار دولار إيرادًا إجماليًا بحلول ٢٠٢٥. ثم اشترت شركات في إسبانيا والأرجنتين وتركيا وألمانيا والمكسيك، ودفعت في معظمها أسهمًا – وبوصف مديرها المالي وقتها: "طريقة للنمو دون نقد".

مارس ٢٠٢٢

الإدراج الذي جمع ١٦٤٫٨ مليون دولار من أصل ٤٤٥ مليونًا كان قد رتّبها

أُغلقت الصفقة في ٣١ مارس ٢٠٢٢، بعد خمسة أسابيع من الغزو الروسي لأوكرانيا ومع بدء ارتفاع الفائدة. واسترد حاملو الأسهم نحو ٨٥٪ من الـ ٣٤٥ مليون دولار المودعة في حساب شركة الاستحواذ، فلم يتبقَّ سوى ٥٣٫٣ مليون دولار. ومع طرح خاص بـ ١١١٫٥ مليون دولار، جمعت Swvl ١٦٤٫٨ مليون دولار إجمالًا مقابل ما يصل إلى ٤٤٥ مليون دولار كانت متوقّعة. وكانت حينها تصف نفسها بأنها في "أكثر من ١٠٠ مدينة في أكثر من ٢٠ دولة".

مايو – ديسمبر ٢٠٢٢ · البقاء

التقليص

تسريح ٣٢٪ من الموظفين في مايو ٢٠٢٢، ثم أكثر من النصف مرة أخرى في نوفمبر، ومراجعة استراتيجية في ديسمبر ذكر إفصاحها الحماية من الإفلاس. هبط عدد الموظفين من ٦٠٦ في نهاية ٢٠٢١ إلى ٢٠٣ بعد عام؛ ويضع قنديل الذروة عند نحو ١٬٧٠٠ مع احتساب فرق الشركات المستحوذ عليها.

٢٠٢٣

البيع والتسوية

تجميع للأسهم بنسبة ١ إلى ٢٥ للبقاء مدرجة. وثلاث عشرة تسوية، معظمها مع دائنين من صفقة الـ SPAC، خفّضت ١٨٫٧ مليون دولار من المستحقات بنسبة ٨٥٪. وأُغلق نشاط باكستان وسُلّمت الشركة – ٩٩٫٩٩٪ منها مقابل ٢٠٬٠٠٠ دولار. وUrbvan، التي اشتُريت في ٢٠٢٢ بـ ٢٧٫٦ مليون دولار أسهمًا، بيعت بعد أربعة عشر شهرًا بـ ١٢ مليون دولار نقدًا. وكل استحواذ آخر فُكّ أو صُفّي.

٢٠٢٤–٢٠٢٥ · إعادة البناء

قنديل: "عكس ما فعلناه تمامًا"

كان تشخيص قنديل لما كسر الشركة محدّدًا: إيراد بعملات محلية مقابل تكاليف بالدولار، عبر موجات خفض للعملة في مصر وباكستان والأرجنتين وتركيا وكينيا. وجاءت إعادة البناء ردًّا مباشرًا عليه – مقرّ إقليمي في الرياض، وباصات نقل لموظفي Saudi Awwal Bank، وعقد برمجيات فقط مع almajal G4S، وإعادة إطلاق في الإمارات، وأول عقد في بريطانيا. واختيرت كل سوق جديدة من أجل إيراد بعملة صعبة.

٢٠٢٦ · النمو

عودة إلى النمو، وعودة إلى السوق

استعادة الامتثال لشروط Nasdaq في أبريل. وإطلاق الكويت في يناير. وإيراد الربع الأول أعلى ٦٨٪. وفي أغسطس وسبتمبر، نحو ١٤٫٥ مليون دولار من تمويل جديد بقيادة Coefficient، وهي شركة في Houston تصفها Swvl بأنها مدعومة من عائلة ساويرس – مخصّص لأمريكا، ولمنتج إقراض لمشغّلي النقل، ولتقوية الميزانية. وفي ٢٢ سبتمبر، مدينة جديدة ونوع جديد من العملاء: باصات تعمل ٢٤ ساعة طوال أيام الأسبوع لسبعة فنادق في المدينة المنوّرة، تنقل المعتمرين ونزلاء الفنادق.

نمو من جديد، لكن من قاعدة أصغر بكثير

ما زال إيراد ٢٠٢٥ دون ٢٠٢١ وأقل من نصف ٢٠٢٢ – مع أن سنوات الذروة ضمّت أنشطة مستحوذًا عليها لم تعد موجودة. الشكل حرف V بقاع طويل.

تقارير Swvl السنوية، والإيراد كما أُعلن أصلًا. وتحتسب Swvl قيمة التذكرة كاملة إيرادًا.

الخليج يلحق بمصر، وبسرعة

لم تبدأ Swvl تقسيم الإيراد حسب المنطقة إلا مؤخرًا، فهذه هي السلسلة العامة كلها: سنة ٢٠٢٥ كاملة مقابل آخر ربع. وفي تسعة أشهر انتقل الخليج من ثلث الإيراد إلى النصف تقريبًا. وما لا تفصله الملفات أبدًا حسب الدولة هو الشركات مقابل الأفراد – فلا أحد من الخارج يستطيع أن يقول كم من إيراد مصر ما زال رُكّابًا يشترون مقاعد.

نتائج ٢٠٢٥ السنوية ونتائج الربع الأول ٢٠٢٦. والخليج يشمل السعودية والإمارات والكويت. والنِّسب مقرّبة.

ما تُعلنه Swvl

من تقرير Swvl السنوي لعام ٢٠٢٥ (المُقدَّم في أبريل ٢٠٢٦) ومن نتائج الربع الأول ٢٠٢٦ (يونيو ٢٠٢٦)، ما لم يُذكر غير ذلك. ولم تكن نتائج نصف العام ٢٠٢٦ قد صدرت وقت كتابة هذا المقال.

٢٤٫٢ مليون دولار إيراد ٢٠٢٥

أعلى ٤١٪. مصر ١٦٫٢ مليون دولار (٦٧٪)، والخليج ٨٫٠ ملايين دولار (أعلى ١٢٢٪).

+٦٨٪ نمو الربع الأول ٢٠٢٦

٨٫٢ ملايين دولار في الربع. الخليج أعلى ١١١٪، ومصر أعلى ٤٥٪.

٨٤٪ من الشركات

٢٠٢٥. وجلب التطبيق الاستهلاكي نحو ٣٫٩ ملايين دولار، بانخفاض ٨٪.

١١٤٪ صافي الاحتفاظ بالإيراد

الربع الأول ٢٠٢٦، نزولًا من ١٢٨٪ في ٢٠٢٥. والخليج كان ١٠٥٪.

عقود متوسطة كثيرة، لا عقود عملاقة قليلة – وأكبر ما أُعلن منها "يصل إلى" ١٫٥ إلى ٦٫٣ ملايين دولار على ثلاث إلى خمس سنوات. وكان لدى Swvl ٣٤ حسابًا نشطًا في السعودية بنهاية ٢٠٢٥، ولا يتجاوز أي قطاع ٢٠٪ من الإيراد. ولا تفصح عن عدد عملائها ولا عن أكبرهم.

كان الهامش الإجمالي ١٨٫٢٪ في ٢٠٢٥، نزولًا من ٢٠٫٩٪ في ٢٠٢٤، و١٩٫٤٪ في الربع الأول من ٢٠٢٦. وهذا الرقم المخلوط يقع بين نصفَي النشاط – نحو ١٧٪ على عقود الشركات، ونحو ٢٢٪ على رحلات الأفراد. وتسجّل Swvl قيمة التذكرة كاملة إيرادًا وتدفع معظمها لأصحاب المركبات، فاحتفظت بنحو ٤٫٤ ملايين دولار ربحًا إجماليًا من ٢٤٫٢ مليون دولار.

٣٢٤ موظفًا بنهاية ٢٠٢٥، منهم ٢٦٦ في مصر. ويصل الإيراد إلى نحو ٧٥٬٠٠٠ دولار لكل موظف. وهبطت المصروفات التشغيلية إلى ٢٣٪ من الإيراد في الربع الأول ٢٠٢٦ بعد ٣٤٪. ولا توجد قروض طويلة الأجل ولا ديون قابلة للتحويل قائمة.

باعت جولة أغسطس–سبتمبر نحو ١٠ ملايين سهم جديد ومذكّرات اكتتاب مموّلة مسبقًا بنحو ١٫٤٥ دولار، فتضاعف عدد الأسهم تقريبًا. ثم صعد السهم من ١٫٤٧ دولار عند إغلاق ما قبل الإعلان إلى أعلى مستوى خلال اليوم عند ٨٫٤٨ دولار في ١٠ سبتمبر، ثم تراجع منذئذ – ٤٫٠٩ دولار في ٢٥ سبتمبر. وهذا يضع قيمة الشركة عند ٧٥–٨٥ مليون دولار تقريبًا، تبعًا لاحتساب مليونَي مذكّرة اكتتاب مموّلة مسبقًا شبه مجانية من عدمه، مقابل ١٫٥ مليار دولار ضمنية حين أُعلنت صفقة الـ SPAC. وهو يتحرّك يوميًا؛ فخذه نطاقًا لا رقمًا.

وتغيّرت الملكية أيضًا. كانت Coefficient تملك ٣٨٫٩٪ من الأسهم العادية عند إغلاق استثمارها في ١ سبتمبر (نحو ٣٧٪ بعد إغلاق مستثمر أصغر لاحقًا)، إضافة إلى مقعد في مجلس الإدارة وحق الموافقة على قرارات مثل شطب الإدراج أو تحويل الشركة إلى شركة خاصة. وبحسب آخر حيازة مُفصح عنها لقنديل عند ٢٫٣ ملايين سهم، يملك نحو ١٢٪ من الشركة بعد التوسّع، نزولًا من نحو ٢٣٪.

Amazon
Siemens
Emaar
G4S
e&
noon
NBK
Al Baraka
Holiday Inn
KAUST
AUC
EG Bank

عميل تجزئة غير مُسمّى، على swvl.com

غيّرت منصّة النقل الذكية من Swvl طريقة تنقّل موظفينا بين فروعنا الـ ١٤. فبحجز الرحلات مباشرة عبر التطبيق، لم يعودوا يعتمدون على مدير الأسطول لدينا في التنسيق.

e& Egypt

في e&، يتطلّب نموذجنا الهجين حلول نقل ذكية ومرنة. ونظام Swvl القائم على التقنية يتعامل مع جداول المكتب المتغيّرة بسهولة، فيخفّض تكاليف تنقّلنا وأوجاعنا التشغيلية معًا.

Bank AlJazira، بالأرقام

أكثر من ١٠٠٬٠٠٠ حجز على باصات Swvl لموظفي Bank AlJazira في السعودية منذ بداية ٢٠٢٥.

الشهادات كما نُشرت على swvl.com؛ ووحدها e& منسوبة إلى شركة مُسمّاة. ورقم Bank AlJazira من إعلان لـ Swvl في نوفمبر ٢٠٢٥.

منتجان وسمعتان

التطبيق نفسه يخدم موظفًا تدفع شركته، ومسافرًا يحجز مقعدًا إلى الإسكندرية. المجموعة الأولى تجدّد. والثانية تكتب المراجعات.

الشكل غير متوازن عن قصد. كل ما يخدم شركةً تدفع يحصل على درجة جيدة. وكل ما يلمسه المستخدم الفرد وحده يحصل على درجة سيئة.

الاحتفاظ بعملاء الشركاتi
٨
وضوح الإيرادi
٨
منصّة التشغيلi
٧
موثوقية الخدمة لدى الشركاتi
٧
المناعة أمام تقلّب العملةi
٦
وضوح النطاق والتموضعi
٤
وضوح التسعيرi
٤
إمكانية الوصول إلى الدعمi
٢
تجربة المستخدم الفرد ⚑i
٢
الدرجات من عندي، مبنيّة على مقاييس Swvl المُعلنة وصفحات منتجها والمراجعات العامة. لم أستخدم منتج الشركات كعميل، فالنصف الأعلى يعتمد على أرقام تُعلنها الشركة – وهذا هو الحدّ الصادق لهذه القراءة.

المراجعات المكتوبة في مصر سلبية بشدّة. وسجل الخليج أفضل. والنجوم لا تحسم شيئًا.

تنبيه قبل الأرقام: تنشر Swvl تطبيق راكب واحدًا وتطبيقًا للسائق، بلا تطبيق منفصل للشركات، فالموظف في باص شركته والمسافر إلى الإسكندرية يكتبان في المكان نفسه – ومعظم من يكتب لا يقول أيّهما كان. وما يُظهره السجل بوضوح أن المزاج يختلف بحدّة من دولة إلى أخرى.

مصرأحدث ٤٩ مراجعة مكتوبة
المتوسط التراكمي ٤٫٦٧ عبر ٤٨٬٣٦٩ تقييمًا تراكمت منذ ٢٠١٧. أمّا المراجعات المكتوبة الظاهرة اليوم فتحكي قصة مختلفة: غالبيتها سلبية بشدّة، والشكاوى متّسقة – دعم لا يردّ، واسترداد للمال لا يصل، وإلغاءات وعدم حضور، والسائقون، وأعطال التطبيق، بهذا الترتيب.
٤٫٦٧ تراكمي
السعوديةأحدث ٢٩ مراجعة مكتوبة
تقرأ أفضل بوضوح: متوسط تراكمي ٤٫٧٥، والمراجعات المكتوبة الحديثة تحمل ثناءً بقدر ما تحمل شكاوى – عدّة منها من ركّاب باصات الشركات، وهو أوضح دليل عام على أن ركّاب الشركات يكتبون هنا أيضًا.
٤٫٧٥ تراكمي
النظراء في الخارجولماذا لا تحسم النجوم شيئًا
Zeelo عند ٤٫٥٦ في سوقها البريطانية، وZum عند ٤٫٧٧، وHopSkipDrive عند ٤٫٨٠. وصفحة Swvl الأمريكية نفسها عند ٤٫٧١. وعلى النجوم التراكمية لا يكاد يفرق بينها شيء، وهذا هو المقصود: متوسط نجوم تراكم عبر سنوات لا يقول لك شيئًا تقريبًا عن الخدمة التي تعمل هذا الشهر. أمّا المكتوب فيقول.
جميعها ٤٫٥–٤٫٨

تقييمات App Store حسب المتجر. وموضوعات الشكاوى مستخلصة من المراجعات المكتوبة في المتجرَين.

نقدية · iOS مصر، سبتمبر ٢٠٢٦

المركبات في حالة سيئة غالبًا، والسائقون لا يبدون مدرَّبين كما ينبغي، ومواعيد الرحلات المجدولة غير دقيقة. ومحادثة خدمة العملاء لديهم بلا فائدة، لا تتوقّع أن يردّ عليك أحد.
كيف نقرأ ذلك: جودة الخدمة في مصر ضعيفة منذ فترة، وثمنها يقع خفيفًا، لأن من يدفع الفواتير هم الشركات لا الرُّكّاب الذين يكتبون المراجعات. والمخاطرة ليست في تقييم النجوم. المخاطرة أن الدعم الذي لا يردّ هو الشكوى الأولى في السوق التي ما زالت Swvl تحقّق فيها معظم دخلها – وأن فريق التشغيل نفسه يخدم الشركات أيضًا.

أربعة أشياء تستطيع Swvl فعلها تاليًا

هذا الجزء من عندي، لا من Swvl. كل فكرة مستندة إلى شيء تفعله شركة مماثلة بالفعل، وكل واحدة تحمل الاعتراض الذي أتوقّعه ممّن سيضطر إلى بنائها. ورقم واحد يضعها جميعًا في إطارها: لدى Swvl برمجيات مُرسملة بقيمة ٦٨٤٬٠٠٠ دولار، وتنفق نحو ٥١٨٬٠٠٠ دولار في السنة على التقنية، نزولًا من ١٫١ مليون دولار قبل عامين. ورواتب المهندسين تقع داخل تكاليف الموظفين، فهذه ليست الصورة كاملة – لكنها أيضًا ليست شركة تستطيع أن تشتري طريقها إلى منتج جديد.

٠١

اجعل الساعة في الباص تساوي شيئًا

رحلة العمل ساعة من يوم إنسان، وتعاملها Swvl كنقل فحسب. تضع Vonlane في Texas ٢٢ مقعدًا حيث يتّسع الباص لـ ٥٠ إلى ٥٦، وتضيف مضيفًا، وتتقاضى ٩٩ إلى ١٥٩ دولارًا، وما زالت تضيف مسارات بعد اثني عشر عامًا. وSwvl تبيع للشركات، فالتدرّج طبيعي: باص قياسي، وآخر أهدأ بمقاعد حقيقية وWi-Fi يعمل ضمن عقد أغلى. الاعتراض: المركبات اليوم ملك المشغّلين، فالمقصورة الأفضل قرار إنفاق يتّخذه غيرها – إلا إذا بدأت Swvl تملك المركبات أو تحدّد مواصفاتها بنفسها، وهذه شركة مختلفة وأكثر جوعًا لرأس المال بكثير.

٠٢

غرفة الاجتماعات المتحرّكة

الشركات تدفع أصلًا لتنقّل موظفيها بين المكاتب وإلى المواقع والمطارات، وهذا الوقت ضائع. ومركبة مجهّزة للعمل – طاولة، وشاشة، واتصال – تُحجز كما تُحجز غرفة اجتماعات، تحوّل الرحلة إلى شيء يشتريه صاحب العمل بدل أن يتحمّله. تبيع Landline مقاعد باصاتها داخل تذاكر الطيران، وNapaway – وهي مشغّل أمريكي كان يبيع مقاعد مستلقية تمامًا في باصات ليلية – انتقلت إلى الرحلات المؤجَّرة حين توقّفت الخدمة المجدولة عن الربح. الاعتراض: مركبة تُستخدم مرّتين في الأسبوع لا تكسب شيئًا في بقية الأيام، في نشاط تعتمد اقتصادياته على ملء المقاعد يوميًا.

٠٣

أرِ المشتري الدليل

بوابة عملاء Zeelo تعرض مستويات الخدمة، وتكلفة الراكب، وإنفاق المشغّلين، والحجوزات الفائتة. وتقول Zum للمناطق التعليمية إن الغياب المرتبط بالنقل انخفض ٨٦٪ في مدارس Kansas City العامة. أمّا صفحات منتج Swvl فتصف الـ dashboard الإداري مبنيًّا حول التشغيل – الاستغلال، والموثوقية، والمحطات المتخطّاة، والتقييمات، وعرضًا للتكاليف والتوفير – دون ذكر أي تقارير لتكلفة الراكب أو لمستوى الخدمة. فـ Swvl تجمع البيانات؛ لكنها لا تبيع الإجابة للعميل. الاعتراض: نشر الموثوقية سلاح ذو حدّين، والدعم الذي لا يردّ هو أكثر شكاوى Swvl العامة تكرارًا.

٠٤

احسب الكربون، لأن المشتري الخليجي مُلزَم بالإفصاح عنه

تطلق Zeelo خاصية "Sustainability Insights"؛ وتفيد Volt Lines بخفض ٣٧٪ في الانبعاثات لكل راكب. أمّا صفحات منتج Swvl وخدماتها فلا تذكر أي مقياس انبعاثات إطلاقًا، بينما تبيع بالضبط للشركات الخليجية الكبيرة التي صارت تنشر تقارير استدامة – وقد شغّلت بالفعل باصًا كهربائيًا في السعودية. وكل مقعد ممتلئ سيارة أقل على الطريق، ولا أحد يحسبها للعميل. الاعتراض: هذا رقم تُفصح عنه Swvl، لا تغيير في طريقة تشغيلها – مفيد لفريق الاستدامة (ESG) عند العميل، وبلا أي عون للهامش.

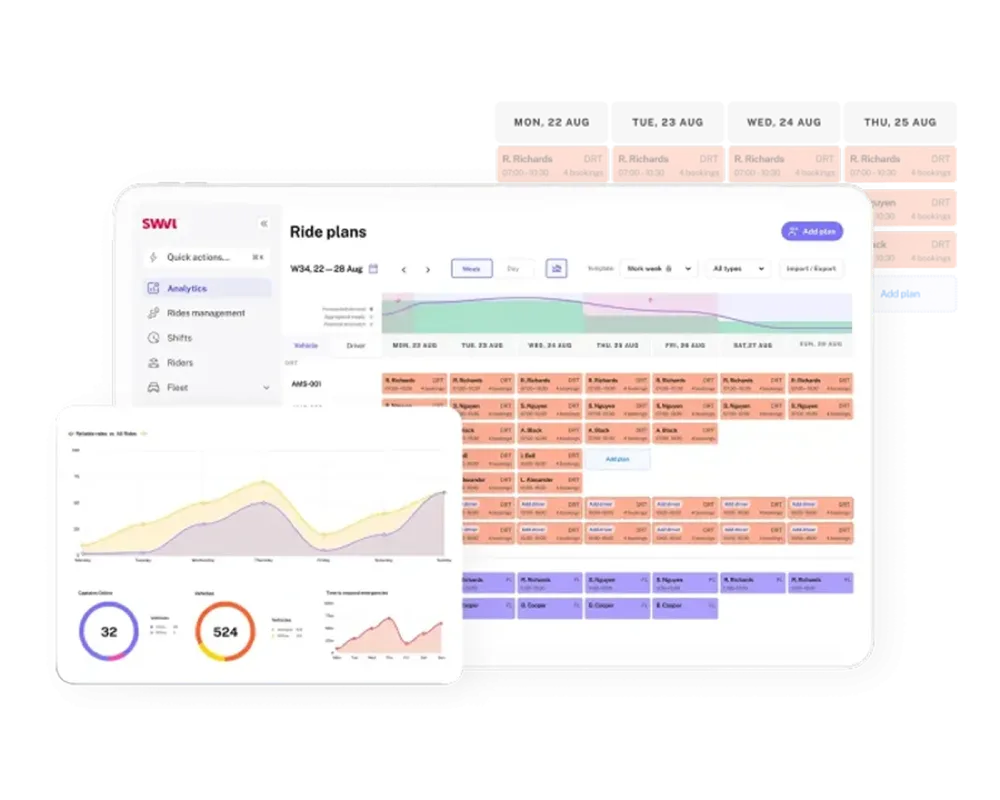
لوحة تحكّم Swvl الإدارية: خطط الرحلات، والتحليلات، والكابتنون المتاحون، والمركبات في الخدمة

صفحة منتج Swvl للوحة التحكّم الإدارية، سبتمبر ٢٠٢٦. خطط الرحلات، والكابتنون المتاحون، والمركبات في الخدمة – ما يحتاجه فريق العمليات، وبلا تكلفة لكل راكب أو مستوى خدمة أو إنفاق.

باص الشركة يصل إلى ٦. ورحلة الفرد لا تبلغ ٥.

ابدأ من خمس نجوم – الرحلة التي سارت كما هو متوقّع – ثم اسأل كيف تبدو السادسة، ثم السابعة، وواصل الصعود إلى حادية عشرة عبثية عن قصد. والنزول من العبث يكشف خطوات لا تراها عند الخمس.

١١ ★

عبثية عن قصد، وهذا هو المقصود. لا تبقى رحلة عمل يومية أصلًا. تعرف Swvl من سيحضر قبل أن يعرف هو، والمركبة التي تأتي هي المناسبة لذلك اليوم – مقصورة هادئة حين يكون هناك عمل يجب إنهاؤه، وغرفة اجتماعات متحرّكة حين يسافر الفريق معًا، وسيارة حين لا يكون الباص منطقيًا. فيتوقّف صاحب العمل عن شراء النقل ويبدأ في شراء وقت موظفيه.

٨ ★

رحلة العمل تصير ميزة وظيفية، لا باصًا. يختار الموظفون كيف يتنقّلون داخل بدل يحدّده صاحب العمل، والساعة على المتن قابلة للاستخدام – مقعد حقيقي، وطاولة، واتصال – وترى الموارد البشرية ما اشترته: الحضور، والاحتفاظ بالموظفين، والتكلفة لكل فرد، والكربون الموفَّر.

٧ ★

الرحلة تتكيّف معك. المسارات تتبع الجداول الهجينة، والتأخير يصلك قبل أن تغادر البيت، وفوات الالتقاط له بديل جاهز لا رقم هاتف لا يردّ عليه أحد.

~٦ ★
الشركات

باص الشركة الذي يأتي فعلًا. مقعد ثابت، وتتبّع مباشر، ومعدل التزام بالموعد عند المحطة الأولى قدره ٩٧٫٦٪ حسب الشركة. العملاء يجدّدون ويتوسّعون. أفضل من المقاولين التقليديين الذين يحلّ محلّهم.

~٣ ★
الأفراد

مقعد، إن جاء الباص. تأخير، وإلغاءات في اليوم نفسه، ورسوم على رحلات لم تحدث – ولا أحد تتصل به. هذا هو النمط في المراجعات المكتوبة.

ما الذي قد يكسر العودة

أولًا اتجاه الحركة، لأن بقية هذا القسم عمّا لم تحلّه بعد: هبطت التكاليف التشغيلية من ٣٤٪ من الإيراد إلى ٢٣٪ في عام، وضاقت الخسارة التشغيلية الربعية نحو ٧٠٪ إلى ١٧٤٬٠٠٠ دولار. وتلي ذلك خمس مخاطر، كل واحدة قابلة للقياس – الرقم اليوم، والمستوى الذي ينذر بالمشكلة، وما يترتّب عليه. مرتّبة حسب الأقرب إلى الحدوث أولًا.

٠١ · أثرها ظاهر الآن

الجزء الذي ينمو يحقّق الهامش الأقل

مرتفعة

يفصل التقرير السنوي الإيراد وتكلفة النقل حسب النوع: ٢٠٫٢٧ مليون دولار من إيراد الشركات مقابل ١٦٫٧٥ مليون دولار تكلفة، و٣٫٩٠ ملايين دولار من إيراد الأفراد مقابل ٣٫٠٦ ملايين. أي هامش ١٧٪ على الجزء الذي ينمو ونحو ٢٢٪ على الجزء الذي يتراجع. وكل نقطة نمو تسحب المزيج إلى أسفل. راقب: هامش الشركات دون ١٧٪ في التقرير السنوي القادم. النتيجة: يصير التعادل محتاجًا نحو ٩٫٨ ملايين دولار إيرادًا ربعيًا، أي أعلى بالخُمس من الربع الأخير، أو هامشًا فوق ٢٣٪ – وهو ما لم تبلغه Swvl قط كشركة مدرجة. وما لا تقوله الملفات أبدًا هو هل يُعاد تسعير عقود الثلاث إلى الخمس سنوات هذه للوقود والأجور في منتصف مدّتها، وهو الشرط الوحيد الذي يحدّد إن كان الهامش سيثبت.

٠٢ · أثرها ظاهر الآن

النمو يستهلك النقد أسرع ممّا يكسبه

مرتفعة

نمت مستحقات العملاء ٤٨٪ والأعمال غير المفوترة ٧٥٪، مقابل إيراد نما ٤١٪. تُصدر Swvl فواتيرها شهريًا بشروط سداد من ٣٠ إلى ٦٠ يومًا، لكن رصيد الذمم المدينة يعادل نحو ٩٤ يومًا من الإيراد، صعودًا من ٨٣ – أي أن الفواتير تُسدَّد متأخرة نحو شهر. وربع المحفظة مُجنَّب له مخصّص ديون أصلًا. راقب: تحصيلًا يتجاوز ١٠٥ أيام، أو مخصّص ديون معدومة فوق مليون دولار. النتيجة: التسهيلات البنكية صغيرة أمام محفظة بـ ٦٫١ ملايين دولار تنمو ٥٣٪ سنويًا، فيصير المال المجموع من المستثمرين تمويلًا لتأخّر العملاء في السداد لا تمويلًا للنمو.

٠٣ · لها موعد محدّد

نصف سجل الأسهم يُفكّ حظره في مارس

مرتفعة

اشترى مستثمرو جولة أغسطس–سبتمبر عند نحو ١٫٤٥ دولار، وأخذوا بينهم ٩٫٩٧ ملايين من الأسهم ومذكّرات الاكتتاب – أي ٥٣٪ من عدد الأسهم بعد التوسّع. وينتهي حظر البيع لمدة ١٨٠ يومًا عندهم في أوائل مارس ٢٠٢٧، ويستحق تسجيل إعادة البيع بنهاية ديسمبر. راقب: سعر السهم قرب ١٫٨٦ دولار، حيث تهبط القيمة السوقية لأسهم Swvl المدرجة تحت عتبة ٣٥ مليون دولار التي تشترطها Nasdaq. النتيجة: خروج مزدحم في سهم ضحل، وعودة سؤال الإدراج بعد عام واحد من الهدوء.

٠٤ · داخلية

نصف الأعمال المتعاقد عليها تقدير، والمؤشّر المبكّر انقلب

متوسطة

من أصل ٣٨٫٢ مليون دولار من الأعمال المتعاقد عليها، ١٩٫٨ مليون دولار تقدير من الإدارة للتجديدات، ويصفه الملف نفسه بأنه غير ملزم تعاقديًا. وتُعلن العقود بقيم "تصل إلى" دون حدّ أدنى مُفصح عنه. وفي الوقت نفسه توسّع عملاء الخليج ٥٪ في الربع الأخير مقابل ٣٥٪ قبل عام. راقب: احتفاظ الخليج دون ١٠٠٪، وهو ما يعني انكماش العملاء الحاليين. النتيجة: تضعف قصة الإيراد المتكرّر في المكان نفسه الذي يُفترض أن يأتي منه النمو.

٠٥ · داخلية

التوسّع يُعلَن أسرع ممّا يُثبَت

متوسطة

النص المكرّر في البيانات الصحفية يذكر سبع دول؛ والتقرير السنوي يذكر خمسًا. وبريطانيا عميل واحد غير مُسمّى. والكويت إطلاق وعقد بـ ٢٫٢ مليون دولار، والعميل غير مُسمّى. وظهرت قطر في البيانات منذ أبريل دون إطلاق أو عقد، وسقطت من بيان يوليو. وأمريكا بلا عميل مُسمّى. وآخر صفقتين، Bank Albilad والمدينة المنوّرة، أُعلنتا بلا قيمة بعد خمس حملت قيمة. راقب: عقدًا أمريكيًا مُسمّى برقم. النتيجة: تتوقّف الإعلانات عن تحريك القصة، وهذا مهم لشركة مضطرة إلى جمع تمويل من جديد.

هادئة في بلدها، مزدحمة حيث تتجه

منافسة Swvl تتوقّف كليًا على الخريطة. ففي مصر تركت عمالقة توصيل الركاب سوق الرحلات المشتركة. وفي الخليج اللاعب الراسخ هو مقاول النقل التقليدي – وهو، كما يُظهر قسم الميزة التنافسية، عميل أيضًا في بعض الأحيان. وفي أمريكا تقابل شركات برأس مال أكبر بكثير وبعقد إضافي من التاريخ: Via منذ ٢٠١٢، وHopSkipDrive منذ ٢٠١٥، وZeelo عمرها نحو عشر سنوات، مقابل انطلاق Swvl في ٢٠١٧.

Via
برمجيات نقل مدرجة في NYSE، عالمية · تأسّست ٢٠١٢
١٣٥٫٧ مليون دولارإيراد الربع الثاني ٢٠٢٦
٨٤٧عميلًا
٣٣٦ مليون دولارنقد
+٢٧٪نمو الإيراد

تبيع Via برمجيات النقل وتشغيله للمدن والهيئات في أكثر من ٣٠ دولة. وربع واحد من إيرادها يفوق خمس سنوات من إيراد Swvl بمعدل ٢٠٢٥.

إن عرضت Swvl نفسها في أمريكا على أنها لـ"الشركات والحكومات"، فإن Via تملك هذه المفردات قبل أن تدخل Swvl الغرفة.
Zeelo
باصات موظفين ومدارس، بريطانيا وأمريكا · عمرها نحو عشر سنوات
٢٣ مليون دولارجولة Series B، يونيو ٢٠٢٥
+٦٥٠مشغّل شريك
+١٠ آلافمركبة
+١٧٥٪إيراد أمريكا الشمالية، ٢٠٢٥

أقرب مرآة لنموذج Swvl – برمجيات مع مشغّلين من أطراف ثالثة، تُباع للشركات – وأكثر تقدّمًا في الجانب الذي يواجه العميل، فهي تُعلن عن تقارير لمستوى الخدمة وتكلفة الراكب لا تذكرها صفحات منتج Swvl. وقد وافقت Swvl على شراء Zeelo في ٢٠٢٢ ثم ألغت الصفقة، وأسقطت عنها قرضًا بـ ١٠ ملايين دولار.

الدلالة الأوضح: الشركة التي حاولت Swvl شراءها يومًا تسبقها في سوقيها التاليتين.
Zum · HopSkipDrive
نقل الطلاب في أمريكا · HopSkipDrive منذ ٢٠١٥
١٫٧ مليار دولارتقييم Zum، أبريل ٢٠٢٦
٤٣٠ مليون دولارإجمالي ما جمعته Zum
+٤٬٥٠٠مدرسة تخدمها Zum
٣٧ مليون دولارجولة Series D لـ HopSkipDrive، ٢٠٢٢

تستهدف خدمة Swvl المدرسية في أمريكا الطلاب الذين لا يصل إليهم الباص الأصفر. وقد بنت HopSkipDrive نشاطها على هذه الزاوية بالضبط؛ أمّا Zum فتلاحق عقود المناطق التعليمية كاملة، بالكهربة وببيانات نتائج تستطيع المناطق الاستشهاد بها.

تأتي Swvl بمنصّة مُجرَّبة. ويأتون هم بعلاقات المناطق التعليمية التي تحسم من يفوز.
مقاول النقل التقليدي
مصر والخليج، اللاعب الراسخ الحقيقي
أبريل ٢٠٢٦Uber توقف باص مصر
٢٠٢٠إغلاق Careem Bus
أبريل ٢٠٢٦إطلاق Tripix، B2B أولًا
+١١١٪نمو Swvl في الخليج، الربع الأول

أوقفت Uber خدمة الباص في مصر في أبريل ٢٠٢٦؛ وأُغلقت Careem Bus في ٢٠٢٠. وما تقول Swvl إنها تحلّ محلّه هو مقاول النقل التقليدي. وأُطلقت منصّة مصرية جديدة، Tripix، في أبريل ٢٠٢٦ بالنموذج نفسه الذي يضع الشركات أولًا.

أقوى أرض تقف عليها Swvl. والسؤال ليس من يهزمها، بل كم تستطيع أن توقّع بسرعة.

المشغّلون يفوزون بالكثافة. والمنصّات تفوز بالاتساع. وSwvl تحاول أن تكون الاثنين.

تنقسم المجموعة إلى معسكرين: شركات تشغّل المركبات في أماكن قليلة بإتقان، ومنصّات برمجية تبيع في أماكن كثيرة. وتقف Swvl بينهما – تستطيع تشغيل الباصات أو ترخيص البرمجيات. هذه المرونة تفوز بصفقات خليجية متوسطة الحجم، لكنها أمام متخصّص في أيٍّ من المعسكرين تعني أن تكون الثانية في الاثنين.

تموضع من عندي، من صفحات منتج كل شركة وإفصاحاتها. استرشادي لا مَقيس.

ماذا تحاول Swvl أن تصير؟

يستحق السؤال أن يُطرح بصراحة، لأن الإجابة تغيّر شكل النجاح. يتحدّث قنديل عن الهيمنة، وعن أن تكون أول شركة من الشرق الأوسط تذهب إلى أمريكا ولا تكون لاعبًا ثانويًا. وهذه وجهة لا نموذج. وأمامها ثلاثة نماذج، وعوائدها مختلفة تمامًا.

المنصّة البرمجية هي Via: تبيع التخطيط والإرسال للمدن، وتحتفظ بهوامش البرمجيات، وتدع غيرك يملك الباصات. المشغّل المتعاقد هو Transdev أو Keolis: يشغّل الشبكات بعقود عامة طويلة بهوامش المشغّلين، وتحميه أسبقيته في الموقع. المنصّة الإقليمية هي مسار Careem الذي جاء منه قنديل: تملك الطلب، ثم تبيع له المزيد.

Swvl اليوم هي النموذج الأوسط بملابس الأول. تسجّل قيمة التذكرة كاملة إيرادًا وتدفع معظمها لأصحاب الباصات، وهذه اقتصاديات مشغّل، بينما لغتها وهامشها الإجمالي عند ١٨٪ يجلسان بشكل غير مريح إلى جوار قصة برمجيات. والشيء الجديد فعلًا الذي وجدته أضيق وأكثر إثارة للاهتمام من النماذج الثلاثة: لم يبنِ أحد الطبقة التقنية لنقل مؤسّسات الخليج – البنوك والمستشفيات والمدارس، والآن فنادق تنقل المعتمرين في المدينة المنوّرة. هذه الرحلات تحدث اليوم، ويديرها مقاولون بهواتف وجداول بيانات، وتصل إليها Swvl مباشرةً وببيع البرمجيات للمقاولين أنفسهم. ليست فئة ينتظرها العالم. لكنها موقع يستحق التمسّك به. أمّا هل تفوز به Swvl فذلك ما لا يستطيع السجل العام حسمه، لأن لا أحد يفصح عن حصته في هذه السوق – ولا Swvl نفسها.

أضعف ممّا يوحي به رقم الاحتفاظ

دفاع Swvl، بصراحة، هو أن العملاء يجدّدون ويتوسّعون. وهذا صحيح، لكنه يساوي أقلّ ممّا يبدو. وإليك ما تُظهره الحسابات حين تبحث عن القفل.

✓ ما هو حقيقي

تسع سنوات من تشغيل الباصات في زحام القاهرة ليست شيئًا هيّنًا. تملك Swvl علاقات المشغّلين، وتاريخ المسارات، وسجل الحوادث الذي يحتاج داخلٌ جديد سنوات لبنائه، والعملاء يجدّدون: بلغ الاحتفاظ ١١٤٪ في الربع الأخير و١٢٨٪ عبر ٢٠٢٥. والعقود تمتد من ثلاث إلى خمس سنوات، واستبدال أحدها يعني إعادة تخطيط المسارات ونقل كل راكب إلى تطبيق جديد في منتصف المدة. وفي الخليج تملك الشيء الذي يفوز بالمناقصات فعلًا – بنوك ومستشفيات مُسمّاة تخدمها بالفعل، وقاعدة في الرياض تجعلها مؤهّلة لأعمال لا يستطيع من هم خارجها التقدّم لها.

△ ما تُظهره الملفات ضعيفًا

وهناك أيضًا عميل يعقّد القصة. فعقد Swvl البرمجي الأبرز مع almajal G4S – وهي نفسها مقاول سعودي كبير، من النوع الذي يقول قسم المنافسة إن Swvl تحلّ محلّه. وبيع البرمجيات للمقاولين قد يكون النشاط الأفضل، لكنه يجعل Swvl مورّدًا للاعب الراسخ لا بديلًا عنه – ومقاول شغّل نظام الإرسال لديك ثلاث سنوات هو أقدر شركة في السوق على الاستغناء عنك عند التجديد. والعملاء لا يدفعون شيئًا مقدّمًا: كانت دفعات العملاء المقدّمة صفرًا في ٢٠٢٥، فالالتزام يسير في الاتجاه المعاكس – Swvl هي التي تموّل لهم ذمّة مدينة عمرها ٩٤ يومًا. والعقود سقوف "تصل إلى" بلا حدّ أدنى مُفصح عنه، ومسعّرة لكل مسار لا لكل راكب. والتقنية أصغر ممّا توحي به القصة: برمجيات مُرسملة بقيمة ٦٨٤٬٠٠٠ دولار، وبند تقنية هبط ٥٤٪ في عامين إلى ٥١٨٬٠٠٠ دولار، ولا بند بحث ولا براءات اختراع مُفصح عنها. وتقدّم Volt Lines – وهي الشركة التركية التي اشترتها Swvl ثم فكّت صفقتها – للشركات تطبيق الراكب وبوابة العملاء وأدوات تخطيط المسارات نفسها، وجمعت ٣ ملايين دولار من دين مضمون بأصول لتفعل ذلك.

الأنشطة بهذا الشكل يصعب استبدالها بأربع طرق معروفة. أسبقية التعاقد، نموذج Transdev، حيث يصير تغيير نقل مدينة قرارًا سياسيًا – وSwvl تبني هذا، لكن بلا المستودعات التي تجعل الراسخين غير قابلين للتحريك. كثافة العرض – وتملكها Swvl في مصر، لكن مشغّليها أطراف ثالثة تستطيع العمل مع أي أحد. السكن داخل أنظمة الرواتب والموارد البشرية، كما تفعل منصّات مزايا الموظفين، فيصير إخراجك يعني تفكيك الرواتب – ولا شيء في صفحات منتج Swvl يوحي بأنها متّصلة بأيٍّ منهما. تمويل المركبات – إقراض المشغّلين المال لشراء الباصات التي يشغّلونها لك، فيصير الخروج يعني إعادة تمويل. تفعل Moove ذلك للسائقين في الأسواق الناشئة؛ وأعلنت Swvl نسخة منه في سبتمبر.

شركة يقودها مؤسّسها، أُعيد بناؤها رشيقة

Swvl اليوم مؤسسة مختلفة تمامًا عن شركة الـ ١٬٧٠٠ موظف تقريبًا التي يصفها قنديل في الذروة. ويذكر التقرير السنوي مسؤولَين تنفيذيَّين اثنين: قنديل، وهو أيضًا رئيس مجلس الإدارة، والمدير المالي أحمد مصباح. وقد ترك المؤسّس الشريك أحمد صبّاح منصب المدير التقني في ٢٠٢١ ليؤسّس Telda وما زال في مجلس الإدارة، إلى جانب المدير المالي السابق يوسف سالم، وداني فرحة من BECO Capital، والآن عبد الله علي من Coefficient.

إشارة الكفاءات

٣٫٩ على Glassdoor، و٧٥٪ يوصون بها

عبر ٣٣٥ مراجعة تغطّي سنوات النمو وتسريحات ٢٠٢٢ معًا. درجة ثابتة لشركة مرّت بما مرّت به Swvl، وإن كان تقسيمها حسب السنة متعذّرًا من الخارج.

إشارة الهيكل

رشيقة بالتصميم، رفيعة في القمة

تعمل الشركة بعد إعادة بنائها بنوّاب رئيس لكل دولة – الإمارات والسعودية والكويت، وواحد لأمريكا – مع نقل الهندسة والمالية والتشغيل إلى مصر وباكستان لخفض التكاليف. ويصف مسؤول الإمارات الفريق بأنه "يبقى رشيقًا عن قصد". وهذا كفء، لكنه يضع ثقلًا كبيرًا على عدد قليل جدًا من الأشخاص مع فتح أسواق جديدة.

إشارة المؤسّس

صريح بشأن الثمن

يصف قنديل تسريحات ٢٠٢٢ بأنها "أصعب شيء في حياتي" ويتحدّث بصراحة عن حاجته إلى وقت للتعافي بعدها. وهذه الصراحة نادرة لرئيس تنفيذي لشركة مدرجة. وقد جرت إعادة البناء بفريق صغير؛ أمّا المرحلة التالية – عدة خطوط منتجات جديدة وإطلاق في أمريكا – فتطلب إيقاعًا أسرع بكثير.

ما يجب أن تحلّه المرحلة التالية: الشركة التي نجت احتاجت مؤسّسًا لا ينسحب وفريقًا صغيرًا بما يكفي لإبقائه حيًّا. أمّا الشركة التي يريد قنديل بناءها – "أول شركة من الشرق الأوسط تذهب إلى أمريكا ولا تكون لاعبًا ثانويًا" – فتحتاج مشغّلين كبارًا في أسواق لا تاريخ لـ Swvl فيها. وخارج نوّاب الرئيس لكل دولة، ما زال التقرير السنوي يذكر مسؤولَين تنفيذيَّين فقط.

ثلاثة مسارات للعامين القادمين

الطلب ليس المتغيّر – فالشركات تواصل التوقيع. المتغيّرات ثلاثة أخرى: الهامش، والنقد الذي يستهلكه النمو، ومارس ٢٠٢٧، حين ينتهي حظر البيع ويصير نصف سجل الأسهم قابلًا للبيع.

متشائم

نمو لا يموّل نفسه أبدًا

المُحفّز: بقاء الهامش دون ٢٠٪ مع ارتفاع التكاليف

يواصل مزيج الشركات سحب الهامش الإجمالي نحو ١٧٪، وتواصل الذمم المدينة ابتلاع النقد، وتحتاج أمريكا والمدينة المنوّرة تمويلًا قبل أن تدرّ أيٌّ منهما. ويذهب مال سبتمبر لسدّ الفجوة. وحين ينتهي حظر البيع، يقابل سهمٌ صعد من ١٫٤٥ دولار بائعين دفعوا ١٫٤٥ دولار. المؤشّر: جولة تمويل أخرى خلال اثني عشر شهرًا، أو نتائج نصف عام تُظهر اتساع الخسارة التشغيلية.

أساسي

الخليج يحملها

الأرجح بالأدلة الحالية

تواصل السعودية التراكم – بنوك ومستشفيات، والآن فنادق في المدينة المنوّرة – ويتجاوز الخليج مصر ليصير النصف الأكبر من النشاط خلال ٢٠٢٧. وتعبر Swvl التعادل التشغيلي بحجم الخليج لا باختراق في الهامش. وتبقى أمريكا تجربة صغيرة بطيئة. نتيجة جيدة، وأصغر ممّا يصفه المؤسّس. المؤشّر: سنة كاملة من ربح تشغيلي لا يتّكئ على دخل استثنائي.

متفائل

النموذج يثبت أنه ينتقل

المُحفّز: عقد أمريكي مُسمّى، برقم

توقّع منطقة تعليمية أو شركة أمريكية وتعلن ذلك علنًا، وتظهر محفظة إقراض المشغّلين في الحسابات وتربط العرض بالمنصّة، ويتحوّل عمل الحجّ والعمرة في السعودية إلى قطاع قابل للتكرار لا عميلًا واحدًا بسبعة فنادق. عندها تصير Swvl الشركة النادرة من سوق ناشئة التي تصدّر نموذج تشغيل بدل أن تستورده. المؤشّر: الإفصاح عن إيراد أمريكا بندًا مستقلًا.

خلاصة ختامية

Swvl ليست أكبر شركة تنقّل في أي مكان، ولم يدّعِ هذا المقال غير ذلك. لكنها في فئة واحدة هي المرجع: النقل المُدار بالتقنية لمؤسّسات الخليج – البنوك والمستشفيات والمدارس، والآن فنادق تنقل المعتمرين في المدينة المنوّرة. هي مدرجة في Nasdaq، وتحمل أول ترخيص أصدره المنظّم المصري بموجب قانون تطبيقات نقل الركاب لعام ٢٠١٨، وقد أعادت بناء ذلك كلّه انطلاقًا من شركة كادت تموت، وهو ما لا ينجح فيه أحد تقريبًا. أمّا ما لم تَصِره بعد فهو الاستدامة. فالنشاط الذي ينمو يكسب الهامش الأرقّ، والنمو يستهلك النقد بدل أن ينتجه، وما يُبقي العملاء هو في معظمه عناء تغيير المورّد لا شيء تملكه Swvl ملكية خالصة. يريد قنديل أن يكون أول مؤسّس من الشرق الأوسط يأخذ شركة إلى أمريكا ولا يكون لاعبًا ثانويًا هناك. لكن السؤال الأقرب هو: هل كونها لا غنى عنها لمؤسّسات منطقة واحدة هو الجائزة الأكبر – وهل تستطيع Swvl أن تجعل ذلك مربحًا قبل أن يطلب مستثمروها إجابة؟

اعتمد هذا التحليل على مصادر عامة فقط: أربع مقابلات مطوّلة مع مصطفى قنديل والمدير المالي السابق يوسف سالم؛ وملفات Swvl لدى هيئة الأوراق المالية الأمريكية (SEC) وبيانات نتائجها وإفصاحات الملكية؛ وموقع الشركة وصفحاتها على الشبكات الاجتماعية؛ ومتاجر التطبيقات وFacebook وGlassdoor؛ وتقرير منشور من بائع على المكشوف؛ وملفات المنافسين وإعلاناتهم. لم يُطّلع على أي بيانات داخلية أو مالية أو مقاييس خاصة. اقتباسات المراجعات منقولة عن نصّها الأصلي ومترجمة، وأنماطها عامة. وكل ما ورد قابل للنقاش.